2023-2024 年度全球大米产量创历史新高
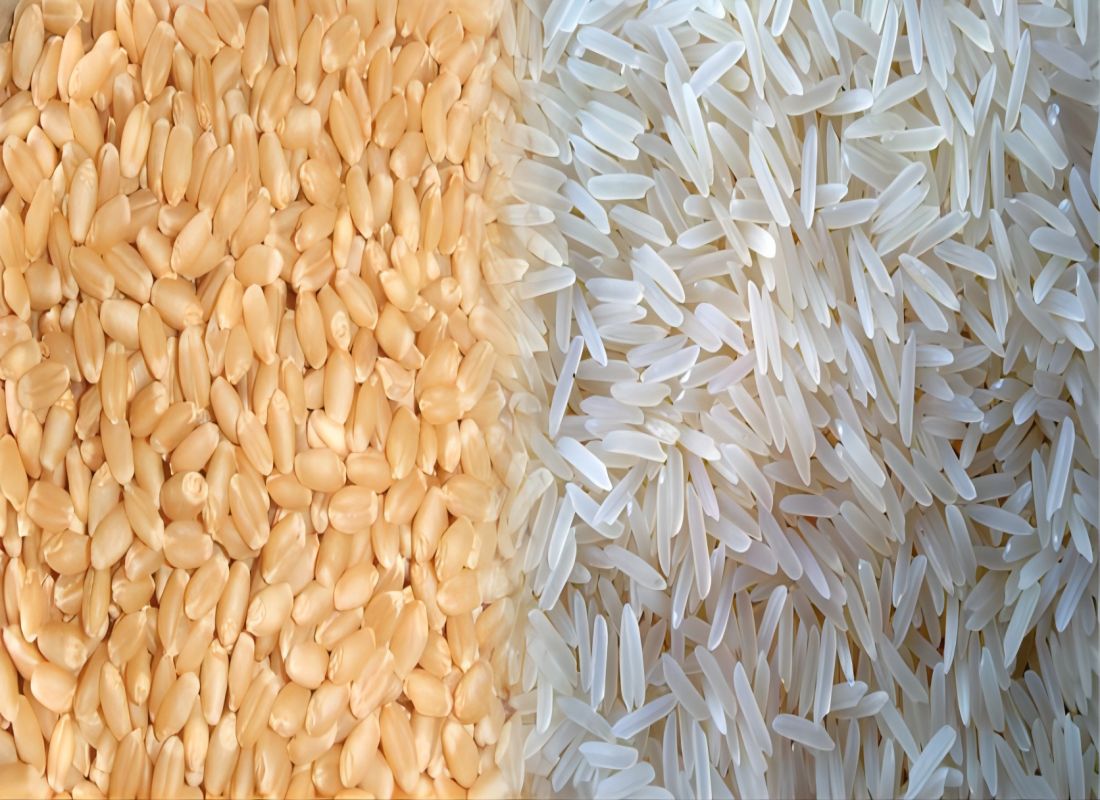
March 06, 2024美国农业部(USDA)最新全球大米展望报告显示:2023-2024 年度全球大米产量(碾米口径)预计为 5.135 亿吨,较上月预测下调 450 万吨,但仍略高于上一年度。本月下调了孟加拉国、中国和美国的产量预估,其中中国是本次下调的最主要来源。阿根廷、澳大利亚、巴西、缅甸、柬埔寨、哥伦比亚、埃及、欧盟、加纳、圭亚那、哈萨克斯坦、朝鲜、马来西亚、巴基斯坦、俄罗斯、斯里兰卡、坦桑尼亚、美国、乌拉圭、越南是全球大米产量预期增长的主要国家 / 地区,其中巴基斯坦与美国的增产幅度最大。两国 2022/23 年度受恶劣天气影响,收成大幅减产。
印度 2023-2024 年度大米产量预计减少近 380 万吨,至 1.32 亿吨,但该数值仍是历史第二高产量。中国 2023-2024 年度播种面积缩减,产量预计同比下降 130 万吨,至 1.446 亿吨。泰国受雨季推迟影响,产量下调 90 万吨,至 2000 万吨。印尼同样因雨季延后,产量下调 50 万吨,至 3350 万吨。受人口总量下降、人口老龄化影响,日本、韩国大米产量持续走低。孟加拉国、哥斯达黎加、厄瓜多尔、老挝、马里、尼泊尔、尼日利亚、土耳其、乌兹别克斯坦的收成预计也有所下滑。
2023-224 年度全球大米总供给量预计为 6.893 亿吨,较上月预测下调 350 万吨,同比减少 690 万吨,连续第二年全球供给收缩。供给下调,主要是全球产量预估下调 450 万吨,抵消并超过期初库存上调的 110 万吨。中国是全球产量预估下调的主要来源;孟加拉国、印尼、马来西亚、沙特阿拉伯贡献了期初库存预估的增量。
2023-2024 年度全球大米总供给同比下降,主要是期初库存减少 750 万吨、降至 1.758 亿吨,抵消了全球产量小幅增加的 58.3 万吨。中国是全球期初库存下降的主力,期初库存下调 640 万吨,至 1.066 亿吨。
2023-2024 年度全球国内消费及其他损耗用量预计为 5.221 亿吨(历史新高),较上月预测下调 295 万吨,但同比增加近 170 万吨,消费量高于产量 860 万吨。本月下调孟加拉国、中国、马达加斯加的消费预估,上调阿尔及利亚、巴拉圭、沙特阿拉伯的消费预估。中国大米饲用需求下降,国内消费预估下调近 200 万吨,至 1.499 亿吨。受印度 2022 年 9 月出台碎米出口禁令,叠加玉米等其他饲粮价格走低影响,中国自印度低价碎米进口基本停滞。
2023-2024 年度全球期末库存预计 1.6725 亿吨,较上月预测下调 51.3 万吨,同比减少 860 万吨,为六年以来最低水平。中国是本次期末库存下调的主要来源,下调 250 万吨,至 1.02 亿吨,同比减少 460 万吨。本月同时下调孟加拉国、缅甸、伊拉克、巴拉圭期末库存预估;上调印度、印尼、马来西亚、沙特阿拉伯、南非、斯里兰卡、泰国、美国的期末库存预估。
全球期末库存同比下滑主要来自中国与印度:中国期末库存预计下降 460 万吨至 1.02 亿吨;印度预计下降 200 万吨至 3300 万吨。即便库存回落,中印两国合计仍占据全球期末库存近 81%。孟加拉国、日本、尼日利亚、斯里兰卡、泰国、越南期末库存同样预计下降;印尼、韩国、巴基斯坦、美国库存有望增加,对冲一部分减量。2023-2024 年度全球库存消费比预估为 32.0%,低于上一年度 33.8%,是 2016-2017 年度以来最低值。
摘自亚洲谷物网《世界大米资讯》。
欢迎继续阅读、持续关注、订阅资讯,也期待您留下宝贵意见。

 English
 Français
 Español
 Russian
 网络支持